L’Associazione Consumatori Utenti (ACU) ha presentato il rapporto ‘Greenwashing in Italia 2023-2026’, curato dalla società benefit Giusto&Sostenibile. (1) Il documento valuta la vulnerabilità regolatoria dei profili di comunicazione ambientale, sia accertata che potenziale, di 70 marchi attivi sul mercato nazionale.
Claim ambientali e rischio ‘greenwashing’
I claim ambientali legati alla transizione ecologica e alla sostenibilità delle filiere rappresentano un asset competitivo centrale per le imprese dell’agroalimentare, a fronte delle crescente attenzione dei consumatori verso questi temi.
La validità di tali asserzioni rischia peraltro di venire compromessa da pratiche di greenwashing, qualora i messaggi risultino vaghi, non verificabili o sproporzionati rispetto ai reali impatti ambientali dell’organizzazione.
Nuove regole da settembre 2026
Il decreto legislativo n. 30/2026 – che recepisce in Italia la direttiva 2024/825 (Empowering Consumers for the Green Transition Directive, ECGT Directive) – si applica a decorrere dal 27 settembre 2026. Tale normativa estende la disciplina delle pratiche commerciali scorrette e ingannevoli – e le relative sanzioni milionarie – alle informazioni commerciali che attengono alle prestazioni ambientali e sociali dei prodotti e delle organizzazioni.
L’analisi dell’Associazione Consumatori Utenti
Allo scopo di fornire uno strumento tecnico-giuridico per analizzare e riconoscere il rischio di greenwashing, l’analisi dell’Associazione Consumatori Utenti (ACU) adotta un approccio comparativo e multidimensionale basato su precise fasi operative:
A. Selezione dei settori e dei brand
ACU ha analizzato 8 settori ad alta esposizione comunicativa verso i cittadini, individuando i marchi di imprese italiane e/o operanti in Italia più visibili sulla base della loro presenza sul mercato nazionale: automotive, banche e assicurazioni, energia e utilities, food and beverage, moda e fashion, multiutility, telefonia mobile e produttori smartphone, trasporti nazionali e locali. (2)
B. Classificazione dei claim e supporto probatorio
I claim ambientali sono stati suddivisi in cinque categorie: di prodotto, di processo, di impatto, reputazionali e prospettici (target futuri e neutralità climatica). Con attenzione verso le affermazioni generiche (come ‘eco-friendly’ o ‘carbon neutral’) e i loro effettivi riscontri attraverso dati quantitativi, standard ISO, certificazioni, oltreché la coerenza con i rapporti ESG. L’assenza di elementi verificabili è considerata un indicatore di vulnerabilità.
C. Coerenza con il modello di business e sistema di ‘scoring’
La ricerca di ACU ha altresì messo a confronto la comunicazione ambientale con l’attività principale dell’impresa e l’impatto strutturale del settore di riferimento, valutando (soprattutto nei comparti ad alta intensità carbonica) eventuali divari tra gli impegni proiettati verso il futuro e l’impatto reale attuale delle loro attività.
La quantificazione del rischio greenwashing
Il rischio potenziale di greenwashing è stato misurato da ACU attraverso un sistema di punteggi, da 0 a 100, suddiviso in cinque classi:
< 20: Trascurabile
< 50: Basso / Moderato-basso
> 50: Moderato / Moderato-alto
> 60: Alto
> 80: Molto alto.
Il punteggio attribuito, si noti bene, esprime esclusivamente la vulnerabilità della comunicazione rispetto al nuovo contesto normativo. Il rapporto distingue infatti con chiarezza il rischio potenziale rispetto all’eventuale esistenza di illeciti, il cui accertamento ricade nelle competenze dell’Autorità Garante della Concorrenza e del Mercato (AGCM, c.d. Antitrust Italia).
I profili di rischio di 10 colossi del food & beverage
L’analisi di ACU identifica tre aree di particolare rilievo nell’applicazione delle nuove regole sui c.d. ‘environmental claim’ al settore alimentare:
- l’uso della plastica monouso;
- la trasparenza dei claim sulla riciclabilità;
- le dichiarazioni di neutralità climatica basate su meccanismi di compensazione. Vale a dire il c.d. carbon offsetting, volto a ‘neutralizzare’ le proprie emissioni di CO2 finanziando progetti ambientali di terzi che riducano o assorbano l’equivalente di gas serra.
A queste criticità si aggiunge la tendenza a una comunicazione talvolta troppo sintetica o generica su temi complessi come la c.d. ‘agricoltura rigenerativa’.
In questo contesto, secondo ACU, i grandi attori globali del comparto beverage mostrano la maggiore vulnerabilità regolatoria.
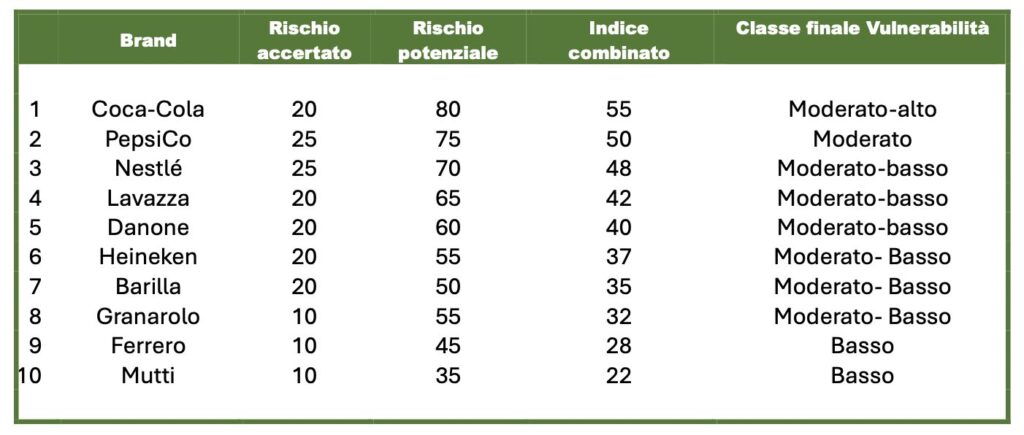
Vulnerabilità alta o medio-alta
– Nestlé (esposizione potenziale elevata): sebbene il colosso svizzero vanti una delle strategie climatiche più articolate del settore — dotata di una roadmap Net Zero dettagliata, target intermedi al 2030, programmi agricoli strutturati e un reporting avanzato — il suo rischio potenziale appare significativo. Tale criticità è dovuta alla vasta scala industriale, alla forte dipendenza dalle filiere tropicali, all’uso esteso di imballaggi plastici e all’impiego di compensazioni per i claim di neutralità carbonica (carbon neutral).
Claim ambientali rilevati:
‘Net Zero entro il 2050
Riduzione del 50% delle emissioni entro il 2030
Agricoltura rigenerativa su milioni di ettari
Packaging 100% riciclabile o riutilizzabile
Zero deforestazione nelle filiere cacao e caffè
Neutralità carbonica per alcuni brand/prodotti
Investimenti miliardari nella transizione climatica’.
– Coca-Cola (esposizione prospettica elevata): il gruppo statunitense dispone di una strategia ambientale strutturata, con obiettivi climatici anticipati al 2040 e un incremento nell’uso di plastica riciclata. Il suo modello di business rimane tuttavia fortemente ancorato agli imballaggi monouso. Il rischio principale deriva dall’ambiguità semantica dei claim sulla riciclabilità (riferita al tasso di riciclo globale e comunque legata alle performance dei sistemi nazionali), dal divario tra la raccolta equivalente e l’effettiva chiusura del ciclo, e dalla forte pressione normativa europea sulla plastica monouso.
Claim ambientali rilevati:
‘World Without Waste
Raccoglieremo e ricicleremo l’equivalente del 100% delle bottiglie vendute entro il 2030
Bottiglie 100% riciclabili
Riduzione del 25% della plastica vergine entro il 2025/2030
Net Zero entro il 2040
Stabilimenti italiani alimentati da energia rinnovabile
Riduzione consumo idrico per litro prodotto’.
– PepsiCo (vulnerabilità medio-alta): attraverso la strategia strutturata ‘pep+’, il gruppo persegue target climatici ambiziosi e programmi agricoli su larga scala. Nondimeno, secondo ACU, PepsiCo si colloca in una fascia di rischio analoga a quella di Coca-Cola, con una specifica esposizione sul packaging degli snack (spesso multistrato), sulla comunicazione sintetica della riciclabilità, sulla dipendenza da filiere agricole intensive e sull’adozione di concetti complessi come ‘water positive’.
Claim ambientali rilevati:
‘PepsiCo Positive (pep+)
Net Zero entro il 2040
100% packaging riciclabile, compostabile o riutilizzabile
Riduzione plastica vergine del 50% entro il 2030
Agricoltura rigenerativa su 7 milioni di acri
Riduzione emissioni Scope 1, 2 e 3 (3)
Water positive entro il 2030’.
– Lavazza (vulnerabilità medio-alta): il leader italiano del caffè propone una narrazione solida sulla sostenibilità sociale e di filiera (trasparenza sui programmi, impegno istituzionale a lungo termine e attenzione alle comunità produttrici). Anch’esso tuttavia, secondo ACU, è esposto ad alcune criticità ambientali strutturali. Il rischio regolatorio è legato soprattutto all’impatto delle capsule e all’uso di meccanismi di compensazione per la neutralità carbonica. La sua vulnerabilità è inferiore a quella dei colossi globali dei soft drink, ma superiore a quella dei produttori con minore intensità di packaging.
Claim ambientali rilevati:
‘Impegno Net Zero entro il 2050
Capsule riciclabili / compostabili
Carbon neutral coffee per alcune linee
Fondazione Lavazza e sostenibilità delle comunità produttrici
Packaging sostenibile e riduzione materiali
Caffè da filiere sostenibili e certificate
Riduzione emissioni lungo la catena del valore’
Vulnerabilità media
– Danone (vulnerabilità media): il gigante francese ha una strategia ESG strutturata e relativamente avanzata nel settore lattiero-caseario, caratterizzata da un reporting dettagliato, target climatici pubblici, iniziative di agricoltura rigenerativa e una comunicazione meno aggressiva rispetto ai concorrenti del beverage. Il rischio residuo si concentra sulle emissioni di metano della filiera del latte, sulle difficoltà strutturali di decarbonizzazione del settore e sull’ampio ricorso a packaging plastici. Il livello di rischio è inferiore rispetto a Coca-Cola e PepsiCo, ma superiore a quello di player meno esposti all’agricoltura intensiva.
Claim ambientali rilevati:
Net Zero entro il 2050
Riduzione emissioni 1,5°C aligned
Agricoltura rigenerativa e filiere latte sostenibili
Packaging 100% riciclabile, riutilizzabile o compostabile
B Corp certification
Riduzione plastica vergine
Water stewardship e protezione delle risorse idriche
– Ferrero (rischio potenziale medio): il gigante del settore dolciario presenta una strategia ESG strutturata e formalizzata, supportata da reporting dettagliato, certificazioni di filiera, obiettivi Net Zero e programmi specifici contro la deforestazione e per la gestione del packaging. Il rischio principale non risiede in dichiarazioni infondate, bensì nella possibile sovra-percezione del termine ‘sostenibile’ applicato a filiere tropicali complesse (es. olio di palma), nella distanza tra la certificazione e l’effettivo impatto sistemico, e nell’uso di target a lungo termine (2050) come leva reputazionale.
Claim ambientali rilevati:
‘Impegno Net Zero entro il 2050
100% cacao certificato sostenibile
Packaging 100% riciclabile / riutilizzabile / compostabile entro il 2025
Olio di palma 100% segregato e certificato sostenibile
Riduzione emissioni Scope 1–2–3
Programmi di agricoltura rigenerativa
Zero deforestazione nelle filiere strategiche’.
Vulnerabilità medio-bassa o bassa
– Heineken (vulnerabilità medio-bassa): la sua strategia ESG è strutturata e risulta meno esposta rispetto ai produttori di soft drink grazie a fattori quali l’uso diffuso di vetro riciclabile, la presenza di sistemi di vuoto a rendere e target climatici pubblici. Le criticità potenziali riguardano il claim ‘zero emission brewing’, la discrepanza tra le emissioni del singolo stabilimento e quelle dell’intero ciclo di vita del prodotto, e una comunicazione talvolta troppo sintetica sul packaging.
Claim ambientali rilevati:
‘Net Zero entro il 2040 (Scope 1 e 2) e 2050 (Scope 3)
100% energia rinnovabile nei siti produttivi europei
Zero emission brewing
Riduzione del 30% emissioni Scope 3 entro il 2030
Packaging 100% riciclabile
Water stewardship e bilancio idrico positivo in aree a rischio
Orzo da agricoltura sostenibile’
– Granarolo (vulnerabilità medio-bassa): il campione italiano della cooperazione può contare su una filiera tracciabile, su iniziative legate al biogas e alla riduzione delle emissioni, e su una reportistica ESG ben strutturata. Ad avviso di ACU la sua potenziale vulnerabilità – superiore a quella di Mutti ma inferiore a quella dei grandi marchi globali – sarebbe legata alle criticità intrinseche del settore lattiero-caseario: emissioni di metano, difficoltà oggettive di decarbonizzazione ed esigenza di packaging plastico per i latticini freschi.
Claim ambientali rilevati:
‘Latte 100% italiano da filiera controllata
Riduzione emissioni lungo la filiera latte
Benessere animale certificato
Packaging riciclabile e riduzione plastica
Impegno Net Zero al 2050
Energia rinnovabile negli stabilimenti
Progetti di economia circolare (biogas da reflui zootecnici)’
– Barilla (vulnerabilità medio-bassa): la strategia ESG del leader globale della pasta è strutturata e coerente con il modello agricolo-industriale dell’azienda, grazie a disciplinari di filiera documentati, una progressiva riduzione delle emissioni, l’impiego di packaging in carta riciclabile e un reporting trasparente. Esente da dichiarazioni prive di basi documentali, il rischio si limita all’ampiezza semantica della parola ‘sostenibile’, al potenziale gap tra la riciclabilità teorica del packaging e il suo riciclo effettivo, e alla complessità nel misurare le emissioni ‘Scope 3’ in agricoltura.
Claim ambientali rilevati:
‘Impegno Net Zero entro il 2050
Grano 100% italiano per le linee principali
Filiera sostenibile e agricoltura rigenerativa
Packaging 100% riciclabile
Riduzione emissioni Scope 1–2–3
Stabilimenti alimentati da energia rinnovabile
Carta proveniente da foreste gestite responsabilmente’.
– Mutti (minore vulnerabilità regolatoria): il simbolo delle conserve di pomodoro Made in Italy è il brand più sicuro del campione. I principali fattori di mitigazione del rischio sono la filiera corta nazionale, un packaging costituito prevalentemente da vetro e latta, e una comunicazione meno aggressiva e non generalista. Il rischio residuo è marginale e confinato alla genericità del termine ‘filiera sostenibile’ e all’impatto idrico delle attività agricole.
Claim ambientali rilevati:
‘Pomodoro 100% italiano
Filiera controllata e sostenibile
Riduzione dell’impronta carbonica
Packaging riciclabile (vetro, latta)
Agricoltura responsabile e uso efficiente dell’acqua
Energia rinnovabile negli stabilimenti’.
Conclusioni
Il rapporto di ACU conferma l’integrità dei grandi player dell’industria alimentare italiana, per quanto attiene alla sostenibilità socio-ambientale e alla sua comunicazione.
In vista dell’applicazione del D.Lgs. n. 30/2026 dal prossimo 27 settembre, i fattori strutturali che determinano la minima vulnerabilità regolatoria delle aziende italiane rispetto ai competitor globali sono:
- integrazione della filiera: l’adozione di filiere corte, nazionali e tracciabili (come nei casi di Mutti, Granarolo e Barilla) azzera i rischi legati alla supply chain complessa e alle emissioni indirette (Scope 3);
- natura dei materiali: l’utilizzo prevalente di imballaggi storicamente e totalmente riciclabili (vetro, latta e carta) mitiga il rischio sanzionatorio legato ai claim sulla gestione della plastica monouso;
- strategie di decarbonizzazione reali: a differenza dei grandi marchi globali del beverage, che dipendono dai meccanismi instabili del carbon offsetting (compensazione), i produttori italiani mostrano un’esposizione inferiore grazie a investimenti diretti negli stabilimenti e contratti di filiera documentati.
L’analisi tecnica dimostra che la conformità alle nuove regole europee è già una realtà consolidata per il modello agroalimentare italiano, traducendosi in un vantaggio competitivo immediato basato su dati oggettivi e verificabili.
Marta Strinati
Note
(1) ‘RAPPORTO GREENWASHING IN ITALIA 2023-2026: Come i principali brand e settori economici italiani comunicano i propri claim ambientali e di sostenibilità’. A cura di Giuseppe D’Ippolito. Giusto&Sostenibile. 524 pagine.10 maggio 2026. Formato kindle su https://www.amazon.it/dp/B0H182VZ92
(2) I brand esaminati per ciascuno degli otto settori sono: Automotive: Stellantis, Volkswagen, Mercedes-Benz, BMW, Renault, Ford, Hyundai, Kia, Toyota, Tesla. Banche & Assicurazioni: Generali, Allianz Italia, AXA Italia, Intesa Sanpaolo, UniCredit, Unipol, Poste Italiane / Poste Vita, Banco BPM, BPER Banca, Banca Etica. Energia & Utilities: Eni, Sorgenia, Edison, A2A, Hera, Iren, Snam, Acea, Enel, Terna. Food & Beverage: Coca-Cola, PepsiCo, Nestlé, Lavazza, Danone, Heineken, Barilla, Granarolo, Ferrero, Mutti. Moda & Fashion: H&M, Zara, Nike, Adidas, OVS, Gucci, Calzedonia Group, Benetton, Armani, Prada. Multiutility: ACEA S.p.A., HERA S.p.A., A2A. Telefonia Mobile & Produttori Smartphone: TIM, Wind Tre, Vodafone / Fastweb, Iliad, Huawei, Samsung, Xiaomi, Apple, OPPO. Trasporti Nazionali & Locali: ITA Airways, Ryanair, EasyJet, Italo – NTV, AMAT Palermo, ATAC Roma, Trenitalia, ATM Milano.
(3) Per misurare e classificare l’impatto climatico di un’azienda, lo standard globale del GHG Protocol suddivide i gas serra in tre livelli: emissioni dirette societarie (Scope 1), emissioni indirette da energia acquistata (Scope 2) e tutte le altre emissioni indirette generate dalla filiera (Scope 3).
Giornalista professionista dal gennaio 1995, ha lavorato per quotidiani (Il Messaggero, Paese Sera, La Stampa) e periodici (NumeroUno, Il Salvagente). Autrice di inchieste giornalistiche sul food, ha pubblicato il volume "Leggere le etichette per sapere cosa mangiamo".


