
Il ventennale del Consorzio Italia del Gusto, celebrato a Roma il 19 giugno 2026, traccia il bilancio di un modello di aggregazione privata che oggi muove un fatturato di 22 miliardi di euro. Al di là delle celebrazioni istituzionali, i dati dell’Osservatorio Nomisma presentati per l’occasione svelano una geografia dell’export agroalimentare italiano profonda e asimmetrica. Accanto al consolidamento nei mercati maturi e alle frenate geopolitiche, emergono crescite a tre cifre in territori inaspettati e leadership di nicchia nei grandi mercati asiatici.
Il primo consorzio privato del Made in Italy alimentare
Fondato nel 2006 da Giovanni Rana, Italia del Gusto è il primo consorzio privato di imprese operanti nel settore alimentare e vinicolo italiano, i cui soci sono selezionati per la qualità dei prodotti e il valore della marca. La sua missione è aiutare le aziende consorziate a migliorare la propria posizione competitiva sui mercati internazionali, rafforzandone l’immagine come produttori di eccellenza, attraverso attività di marketing, promozione e comunicazione globale, partecipazione a fiere internazionali e sviluppo di partnership commerciali e logistiche.
Oggi il Consorzio rappresenta 30 aziende, 38 categorie merceologiche, oltre 53.000 dipendenti e un fatturato aggregato di circa 22 miliardi di euro. Fra i soci figurano alcune fra le realtà più iconiche del Made in Italy agroalimentare: Amadori, Auricchio, Barilla, Bauli, Caffè Borbone, Cirio, Colussi, Elah-Dufour, Filippo Berio, Noberasco, Orogel, Parmalat, Parmareggio, Rana, Rio Mare, Riso Gallo, Rovagnati, Sammontana, San Benedetto, Santa Rosa, Valfrutta, Valsoia e Vecchia Romagna, fra gli altri.
Dal palco, Giovanni Rana ha ricordato la traiettoria percorsa, indicando una crescita del fatturato aggregato del Consorzio ‘da 5 a 22 miliardi di euro‘ in vent’anni, e individuando nella condivisione di idee e nella collaborazione fra i soci la chiave di quella espansione. Nonostante le incertezze internazionali, si è detto ottimista: ‘Andiamo bene perché esportiamo cibo, e il cibo italiano è adorato in tutto il mondo‘.
Strategie di sistema per competere sui mercati esteri
Giacomo Ponti, amministratore delegato della Ponti SpA, è il presidente in carica del Consorzio — confermato per il triennio in corso — subentrato a suo tempo a Mario Preve di Riso Gallo. Nel tracciare il bilancio del ventennio, il Cavaliere del Lavoro Giacomo Ponti ha richiamato la filosofia consortile: ‘in questi vent’anni, Italia del Gusto ha dimostrato che fare sistema è una leva strategica per competere e crescere sui mercati internazionali. La capacità di unire esperienze, competenze e visioni diverse ha permesso alle aziende consorziate di aumentare il proprio business all’estero e di consolidare il posizionamento del Made in Italy nel mondo‘. La forza del Made in Italy, ha aggiunto, sta oggi ‘nella capacità di presentarsi in modo coeso sui mercati esteri, valorizzando identità, qualità e innovazione‘. Fra gli appuntamenti di riferimento dell’attività consortile restano le principali manifestazioni internazionali del settore, da Anuga a TuttoFood.
La mappa dei consumi globali tra Europa e Asia
Le celebrazioni si sono svolte in un contesto macroeconomico che offre spunti tanto sulle opportunità quanto sulle fragilità del sistema. Secondo l’Osservatorio Nomisma per Italia del Gusto, il PIL globale è atteso al +3,3% nel 2025, in una fase caratterizzata da una dinamica sempre più disomogenea: l’India si conferma il mercato più dinamico fra i Paesi target (+7,3%) e la Cina mantiene un ritmo sostenuto (+5,0%), mentre l’area euro evidenzia un profilo più debole (+1,4%), afflitto dalla stagnazione di Germania (+0,2%) e Francia (+0,8%) e sostenuto soprattutto da Spagna (+2,9%) e Polonia (+3,3%).
Sul fronte dei consumi food & beverage il divario geografico è marcato: fra il 2019 e il 2024 India e Cina hanno registrato una crescita dei consumi pro capite del +26%, seguite da Polonia e Stati Uniti (+14%), a fronte di dinamiche più contenute nelle economie mature.
In questo scenario, l’agroalimentare italiano ha raggiunto nel 2025 un valore di 59,3 miliardi di euro di export, confermando la sesta posizione mondiale — dietro a Germania, Paesi Bassi e Stati Uniti — e una quota pari al 4,6% del commercio globale del settore. La crescita si attesta al +5,1%, seconda soltanto a quella di Germania e Indonesia.
L’Unione Europea si conferma il principale mercato di sbocco del Made in Italy (+7,3%), con Francia e Germania che restano i Paesi più dipendenti dall’offerta italiana: rispettivamente il 9,9% e il 9,3% del loro import food & beverage proviene dall’Italia. Fra i mercati più vivaci spiccano Polonia (+21,6%) e Spagna (+13,0%).
I mercati di principale interesse
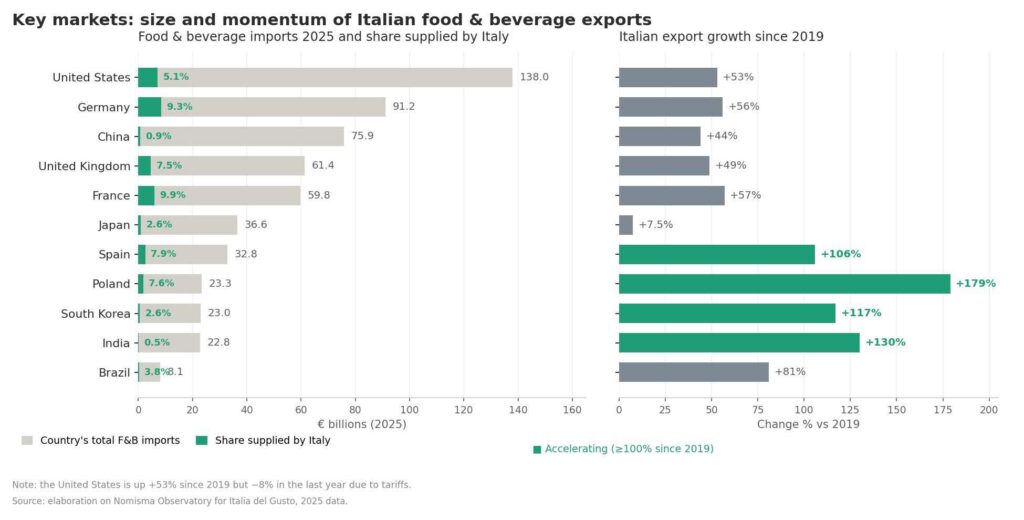
L’import di alimenti e bevande Made in Italy negli 11 Paesi monitorati da Nomisma raggiunge nel 2025 circa 573 miliardi di euro. I primi 5 importatori – Stati Uniti, Germania, Cina, Regno Unito e Francia – ne rappresentano da soli quasi il 74%. La tabella che segue restituisce la scala di ciascun mercato — popolazione, ricchezza pro capite e valore delle importazioni alimentari — affiancata al posizionamento competitivo dell’Italia.
| Mercato | Popolazione
(mln) |
PIL pro capite (US$) | Import F&B (mld €) | Quota IT | Valore export IT | Pos. | Var. ’25/’24 | Var. vs 2019
|
| Stati Uniti | 338 | 89.599 | 138,0 | 5,1% | 7,1 mld € | 3° | -8% | +53% |
| Germania | 85 | 73.553 | 91,2 | 9,3% | 8,5 mld € | 3° | +9% | +56% |
| Cina | 1.416 | 29.191 | 75,9 | 0,9% | 702 mln € | 23° | -5% | +44% |
| Regno Unito | 70 | 63.759 | 61,4 | 7,5% | 4,6 mld € | 6° | +4% | +49% |
| Francia | 69 | 66.061 | 59,8 | 9,9% | 5,9 mld € | 5° | +5% | +57% |
| Giappone | 123 | 54.815 | 36,6 | 2,6% | 942 mln € | 11° | -7,9% | +7,5% |
| Spagna | 48 | 56.888 | 32,8 | 7,9% | 2,6 mld € | 4° | +10,4% | +106% |
| Polonia | 38 | 55.340 | 23,3 | 7,6% | 1,8 mld € | 3° | +16% | +179% |
| Corea del Sud | 52 | 65.080 | 23,0 | 2,6% | 592 mln € | 12° | +6,5% | +117% |
| India | 1.464 | 12.101 | 22,8 | 0,5% | 119 mln € | 22° | +39% | +130% |
| Brasile | 219 | 23.310 | 8,1 | 3,8% | 307 mln € | 9° | +4% | +81% |
Fonte: elaborazione su Osservatorio Nomisma per Italia del Gusto; popolazione e PIL pro capite (dollari internazionali a parità di potere d’acquisto) su dati FMI e OECD, 2025.
È in Europa che il cibo italiano trova il principale spazio di crescita, mentre altre destinazioni appaiono più esposte alle tensioni commerciali. In Germania (import F&B di 91,2 miliardi) l’Italia è terzo fornitore con una quota del 9,3% (8,5 miliardi di euro), in crescita del +9% nell’ultimo anno e del +56% dal 2019. Il Made in Italy domina comparti chiave: vino (43,9% dell’import tedesco), derivati del pomodoro (60,9%), olio d’oliva (57,5%), pasta secca (83,8%) e aceto (71,9%).
In Francia (import di quasi 60 miliardi) l’Italia è quinto fornitore con il 9,9% (5,9 miliardi), +5% nell’ultimo anno e +57% dal 2019, e si conferma primo fornitore di formaggi (34,0%), vino (33,6%), pasta secca (60,3%), derivati del pomodoro (63,4%) e pasta fresca (42,5%).
Le performance di crescita più impressionanti arrivano però dai mercati emergenti per il Made in Italy:
- in Polonia l’export alimentare dall’Italia (terzo fornitore, 7,6%, 1,8 miliardi) segna il +16% nell’ultimo anno — migliore performance fra i primi dieci esportatori — e un +179% dal 2019, primo Paese per crescita;
- in Spagna l’Italia è quarto fornitore (7,9%, 2,6 miliardi), con una crescita del +10,4% nell’ultimo anno e del +106% dal 2019;
- il Regno Unito (sesto fornitore, 7,5%, 4,6 miliardi) conferma un +4% annuo e un +49% dal 2019, con l’Italia primo fornitore di pasta secca (73%), derivati del pomodoro (58%) e farina di frumento (33%).
La frontiera asiatica: i mercati extra-UE ad alto potenziale
Il quadro più promettente in prospettiva è quello dei grandi mercati extra-UE, dove la presenza italiana resta marginale rispetto alla dimensione potenziale:
- in Cina la quota italiana è appena lo 0,9% (702 milioni, ventitreesimo posto, -5% nell’ultimo anno), ma con un +44% sul 2019 e una leadership netta su cioccolata (17,2%), pasta secca (44,1%), derivati del pomodoro (98,3%) e aceto (36,9%);
- in India l’Italia pesa lo 0,5% (119 milioni), ma cresce del +39% nell’ultimo anno e del +130% dal 2019, affermandosi primo fornitore di cioccolata (21,8%), derivati del pomodoro (41,3%) e pasta secca (84,7%);
- la Corea del Sud segna un +6,5% annuo e un +117% dal 2019, seconda solo al Vietnam per dinamica storica;
- più debole il Giappone ove l’Italia è undicesimo fornitore (2,6% su import f&b, 942 milioni, -7,9% nell’ultimo anno), ed è comunque leader in derivati del pomodoro (38%), aceto (46%) e pasta secca (30%);
- chiude il quadro il Brasile ove l’Italia è nono fornitore di alimenti e bevande (3,8%, 307 milioni, +4%), e guida l’import di aceto (84,4%), tartufi (76,4%) e derivati del pomodoro (57,2%).
Di segno opposto la dinamica con gli Stati Uniti: l’Italia – pur restando terzo fornitore del mercato (5,1%, 7,1 miliardi) e primo tra i Paesi europei – subisce una contrazione di circa il -8% negli ultimi dodici mesi, penalizzata dalle barriere commerciali dell’amministrazione Trump. I formaggi fra le categorie più colpite. Una vulnerabilità strutturale che il sistema dovrà affrontare con strategie di diversificazione geografica.
Segmenti di forza e identità di prodotto
Tra le categorie analizzate nei mercati monitorati, le più rilevanti per valore di import nel 2025 sono il caffè (oltre 34 miliardi di euro, quasi il 6% dell’import f&b complessivo), i prodotti da forno (25,9 miliardi; 4,5%), la cioccolata (21,8 miliardi; 3,8%) e i formaggi (19,4 miliardi; 3,4%). Cioccolata e caffè mostrano la dinamica più espansiva, trainati dall’aumento delle commodities di riferimento; positivo anche il trend dei formaggi, con quote italiane elevate in Francia (34,0%) e Stati Uniti (23,3%).
Sul fronte opposto, vino, derivati del pomodoro e olio d’oliva registrano flessioni diffuse sui principali mercati. Particolarmente severo il calo dell’olio d’oliva — nell’ultimo anno -29,0% negli Stati Uniti, -34,6% in Francia, -52,0% in Spagna — in larga parte riconducibile al rientro dei prezzi dopo il boom del 2024 (a livello aggregato, -19% a valore ma +17% a volume).
Trasversalmente, derivati del pomodoro, pasta secca e aceto rimangono le categorie in cui l’Italia guida pressoché ogni mercato analizzato: la vera spina dorsale della leadership tricolore, come riepiloga la tabella seguente.
| Mercato | Categorie in cui l’Italia è primo fornitore (quota sull’import del Paese)
|
| Stati Uniti | Formaggi (23,3%), pasta secca (59,4%), gelati (19,0%), aceto (69,5%), derivati pomodoro (50,1%), tartufi (12,5%) |
| Germania | Vino (43,9%), pasta secca (83,8%), aceto (71,9%), derivati pomodoro (60,9%), olio d’oliva (57,5%), riso (29,7%), farina (29,7%), tartufi (12,6%) |
| Cina | Derivati pomodoro (98,3%), pasta secca (44,1%), aceto (36,9%), cioccolata (17,2%) |
| Regno Unito | Pasta secca (73%), derivati pomodoro (58%), farina (33%), pasta fresca (25%), tartufi (23%), derivati vegetali (20%), aceto (39%) |
| Francia | Derivati pomodoro (63,4%), pasta secca (60,3%), aceto (49,8%), pasta fresca (42,5%), formaggi (34,0%), vino (33,6%), riso (29,1%), confetture (29,1%) |
| Giappone | Aceto (46%), derivati pomodoro (38%), pasta secca (30%) |
| Spagna | Pasta secca (78,9%), aceto (53,6%), pasta fresca (46,1%), farina (31,6%), confetture (26,6%) |
| Polonia | Pasta secca, vino, derivati pomodoro, olio d’oliva (~⅓ ciascuno) |
| Corea del Sud | Aceto (74,5%), derivati pomodoro (31,4%) |
| India | Pasta secca (84,7%), derivati pomodoro (41,3%), cioccolata (21,8%) |
| Brasile | Aceto (84,4%), tartufi (76,4%), derivati pomodoro (57,2%), pasta fresca (50,3%), acqua minerale (34,7%), prodotti da forno (21,5%) |
Le strategie future del Made in Italy agroalimentare
Vent’anni dopo la fondazione, Italia del Gusto dimostra che la logica di sistema può convivere con la distintività dei singoli marchi, i quali mantengono una forte capacità di penetrazione globale. Si evidenzia al contempo la necessità di una visione strategica flessibile. Se l’Europa centrale si conferma l’approdo più sicuro e mercati come la Polonia registrano performance straordinarie, la vulnerabilità sul fronte statunitense impone una riflessione sulla diversificazione del rischio geopolitico. La sfida per il sistema agroalimentare, nei prossimi vent’anni, risiede nella capacità di trasformare le attuali leadership di settore dei mercati extra-UE in flussi commerciali strutturati e costanti.
Redazione di GIFT (Great Italian Food Trade)


